Le « système » et les systèmes d’information des banques… problèmes et solutions
Dr Bahaa Helmy écrit :
Les banques nationales, en particulier la Banque nationale d’Égypte et la Banque Misr, détiennent la plus grande part du marché bancaire, essentiellement en raison de la confiance des Égyptiens dans les banques nationales, devenues une composante de leur sentiment d’appartenance nationale.
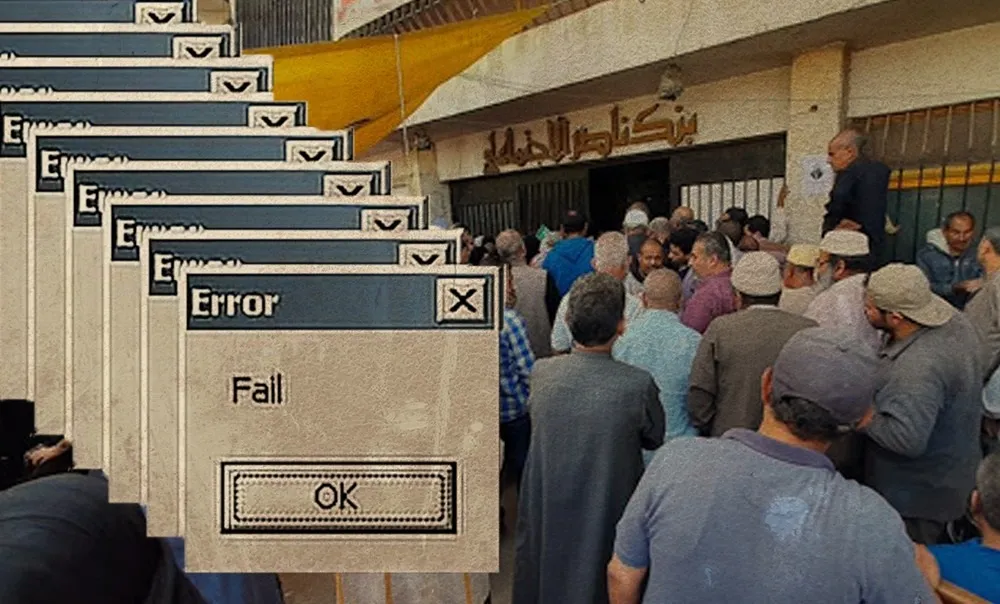
Toutefois, l’expérience de la transformation numérique et de l’intelligence artificielle et la généralisation des cartes à puce se heurtent à de nombreux problèmes, qui entraînent des pannes et des coupures répétées du réseau Internet (la chute du « système ») plusieurs fois par jour, ce qui exaspère les clients face à la mauvaise qualité du service de ces banques.
Ajoutez à cela le phénomène des distributeurs automatiques et des agences électroniques (ATM) hors service, surtout en début de mois, ce qui suscite le mécontentement des retraités, qui peinent beaucoup à toucher leurs prestations mensuelles.
Sans compter l’arbitraire de la banque, qui ne répond pas aux souhaits de certains clients de clôturer certains de leurs comptes, ou de ne plus recevoir les relevés mensuels qui leur parviennent d’office, alors qu’ils peuvent les consulter en ligne.
Certains banquiers expliquent les pannes du système et des distributeurs par l’affluence en début de mois, d’autres par les nouveaux services électroniques lancés par les banques, entre autres explications
Nous proposons donc que les banques nationales adoptent une initiative (Votre pension chez vous), qui consisterait à livrer les pensions à leurs titulaires à domicile, en créant une société à cet effet ou en concluant un contrat avec une société capable de le faire au moyen de véhicules blindés : le retrait du retraité serait enregistré avec la carte qui lui est attribuée sur un terminal enregistrant l’opération, la somme étant remise en espèces par l’agent et le retrait signé par le bénéficiaire, l’expérience devant être évaluée avant d’être généralisée à toute la République
La banque pourrait prendre en charge les frais de ce service sur les dotations prévues au titre de la responsabilité sociale (7 %), pour alléger les charges des retraités, des veuves et des personnes ayant des capacités particulières.
D’autre part, les banques devraient s’engager à ne pas ajouter de nouveaux services et portefeuilles électroniques sans études scientifiques du nombre de clients, sans calcul des heures de pointe mensuelles, de la capacité requise des bases de données et de l’efficacité des logiciels, pour éviter
les problèmes de chute du système, et à moderniser les types de distributeurs pour les adapter au volume des opérations lorsque les clients retirent les rendements mensuels de leur épargne.
Il conviendrait de revoir l’horaire d’approvisionnement des distributeurs en espèces par les sociétés de transport de fonds, pour que leur travail commence le soir et la nuit en coordination avec la police selon la pratique établie, au lieu du matin, et de remédier au manque de caissiers ou d’agents du service clientèle et aux guichets désertés dans les agences bancaires.
Et il est nécessaire que les banques adoptent une gestion de crise en matière de service à la clientèle et trouvent des solutions urgentes en analysant et en étudiant les problèmes qui nuisent à l’efficacité et à la qualité des services, en recrutant un nombre d’employés proportionné à la rapidité du service, et en fixant une norme de délai pour le traitement des demandes des clients, afin de préserver la confiance existante et d’attirer de nouveaux clients face à la concurrence des autres banques du marché.